
Заметки со встречи с менеджментом Самолет плюс
#special #SMLT
Недавно были на встрече с менеджментом Самолет плюс, на которой обсудили бизнес компании, ее драйверы роста и планы развития. Делимся с вами ключевыми моментами.
Самолет плюс - комплексный сервис квартирных решений
Кратко о компании: предоставляет широкий спектр услуг по покупке, продаже и аренде недвижимости (на первичном и вторичном рынке), а также имеет ряд дополнительных услуг по улучшению квартиры (ремонт, меблировка), получению ипотеки и других сопутствующих услуг в цикле покупки квартиры. Уникальность заключается в том, что пользователь выбирает и покупает квартиру в рамках одной платформы. Взаимодействие с клиентом происходит через онлайн-платформу и сеть офисов мини-форматов (до 40 кв.м.) по франшизе.
Монетизация продуктов и услуг происходит за счет:
- Комиссий за использование услуг и платформы (лицензии);
- Роялти (фиксированный взнос + ежемесячная подписка) за франшизу офисов;
- Продажи мебели и ремонта;
- В дальнейшем к этому прибавится доход с флиппинг сделок (покупка - ремонт - продажа).
Значительный рост и захват доли рынка в перспективе 3х лет
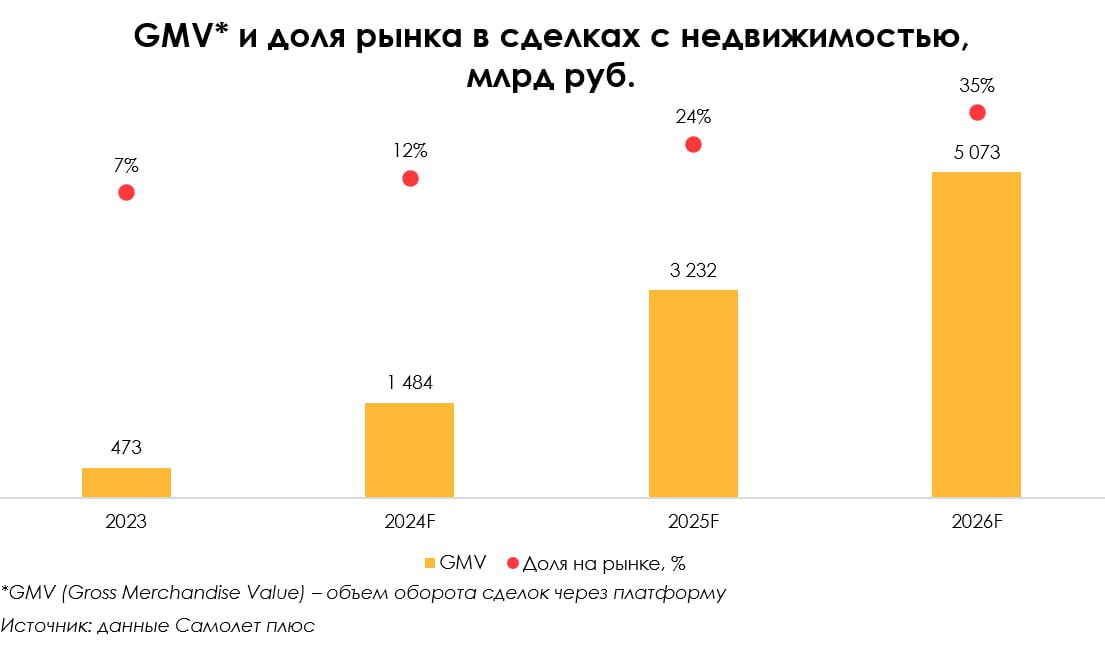
В 2023 году общий объем оборота квартир (GMV) через платформу составил 473 млрд руб., что соответствует доли 7% на рынке сделок первичной и вторичной недвижимости. В планах компании увеличить долю до 35%, а GMV - до 5073 млрд руб. к концу 2026 г.
По итогам 2023 г. выручка составила 1.4 млрд руб., а по итогам 1 кв. 2024 г. она уже была на уровне 0.9 млрд руб. Такой рост объясняется выводом ключевых сервисов из "пилотных" проектов в действующие, что раскрывает потенциал будущего роста. На 2024-2026 гг. менеджмент прогнозируют выручку на уровне 10-42 млрд руб. соответственно (+105% г/г CAGR'26/24). В рамках прогноза ожидается органический рост, то есть через масштабирование текущих продуктов и услуг (не через M&A). Основные драйверы: рост франшиз, рост агентов недвижимости на платформе и доработка других продуктов.
С 2024 г. компания планирует выйти в точку безубыточности, а показатель EBITDA ожидается на уровне 1.6 млрд руб. (рентабельность по EBITDA — 16%). В 2026 г. EBITDA составит (по прогнозам компании) 17 млрд руб. (рентабельность по EBITDA — 40%). Важно обратить внимание на значительный рост рентабельности при высоких темпах роста бизнеса. Во-первых, компания не загружена тяжелыми активами. Во-вторых, большая часть затрат фиксирована, а часть со временем будет уменьшаться по мере вывода продуктов (сервисов) из разработки (затраты на разработку) в рынок (остаются затраты на поддержание).
Мысли
Самолет плюс выглядит интересно: результаты за 1 кв. 2024 г. дают представление о возможном росте, учитывая небольшие размеры и активную фазу. Если обобщить: компания имеет омниканальную (бесшовную) дистрибуцию, один сервис дополняет другой через возможные кросс-продажи. За счет транзакционной бизнес-модели компания может не испытывать сильного давления на маржу в активной стадии роста. Бизнес связан с рынком недвижимости, который исторически показывает устойчивость во время кризисов.
Андрей Бардин
Junior Analyst
@doin_well
#special #SMLT
Недавно были на встрече с менеджментом Самолет плюс, на которой обсудили бизнес компании, ее драйверы роста и планы развития. Делимся с вами ключевыми моментами.
Самолет плюс - комплексный сервис квартирных решений
Кратко о компании: предоставляет широкий спектр услуг по покупке, продаже и аренде недвижимости (на первичном и вторичном рынке), а также имеет ряд дополнительных услуг по улучшению квартиры (ремонт, меблировка), получению ипотеки и других сопутствующих услуг в цикле покупки квартиры. Уникальность заключается в том, что пользователь выбирает и покупает квартиру в рамках одной платформы. Взаимодействие с клиентом происходит через онлайн-платформу и сеть офисов мини-форматов (до 40 кв.м.) по франшизе.
Монетизация продуктов и услуг происходит за счет:
- Комиссий за использование услуг и платформы (лицензии);
- Роялти (фиксированный взнос + ежемесячная подписка) за франшизу офисов;
- Продажи мебели и ремонта;
- В дальнейшем к этому прибавится доход с флиппинг сделок (покупка - ремонт - продажа).
Значительный рост и захват доли рынка в перспективе 3х лет
В 2023 году общий объем оборота квартир (GMV) через платформу составил 473 млрд руб., что соответствует доли 7% на рынке сделок первичной и вторичной недвижимости. В планах компании увеличить долю до 35%, а GMV - до 5073 млрд руб. к концу 2026 г.
По итогам 2023 г. выручка составила 1.4 млрд руб., а по итогам 1 кв. 2024 г. она уже была на уровне 0.9 млрд руб. Такой рост объясняется выводом ключевых сервисов из "пилотных" проектов в действующие, что раскрывает потенциал будущего роста. На 2024-2026 гг. менеджмент прогнозируют выручку на уровне 10-42 млрд руб. соответственно (+105% г/г CAGR'26/24). В рамках прогноза ожидается органический рост, то есть через масштабирование текущих продуктов и услуг (не через M&A). Основные драйверы: рост франшиз, рост агентов недвижимости на платформе и доработка других продуктов.
С 2024 г. компания планирует выйти в точку безубыточности, а показатель EBITDA ожидается на уровне 1.6 млрд руб. (рентабельность по EBITDA — 16%). В 2026 г. EBITDA составит (по прогнозам компании) 17 млрд руб. (рентабельность по EBITDA — 40%). Важно обратить внимание на значительный рост рентабельности при высоких темпах роста бизнеса. Во-первых, компания не загружена тяжелыми активами. Во-вторых, большая часть затрат фиксирована, а часть со временем будет уменьшаться по мере вывода продуктов (сервисов) из разработки (затраты на разработку) в рынок (остаются затраты на поддержание).
Мысли
Самолет плюс выглядит интересно: результаты за 1 кв. 2024 г. дают представление о возможном росте, учитывая небольшие размеры и активную фазу. Если обобщить: компания имеет омниканальную (бесшовную) дистрибуцию, один сервис дополняет другой через возможные кросс-продажи. За счет транзакционной бизнес-модели компания может не испытывать сильного давления на маржу в активной стадии роста. Бизнес связан с рынком недвижимости, который исторически показывает устойчивость во время кризисов.
Андрей Бардин
Junior Analyst
@doin_well
👍70🔥11👏4🤔4🤩1
Тинькофф: как дела у компании [1/2]
#special #TCSG
Недавно Тинькофф банк отчитался по результатам за 1 кв. 2024 г. и по случаю провел встречу с аналитиками в своем офисе, которую мы посетили. В этом посте поговорим о результатах прошедшего квартала и планах банка на 2024 год, а также о роли ИИ в бизнесе Тинькофф.
Банк продолжает активно расти
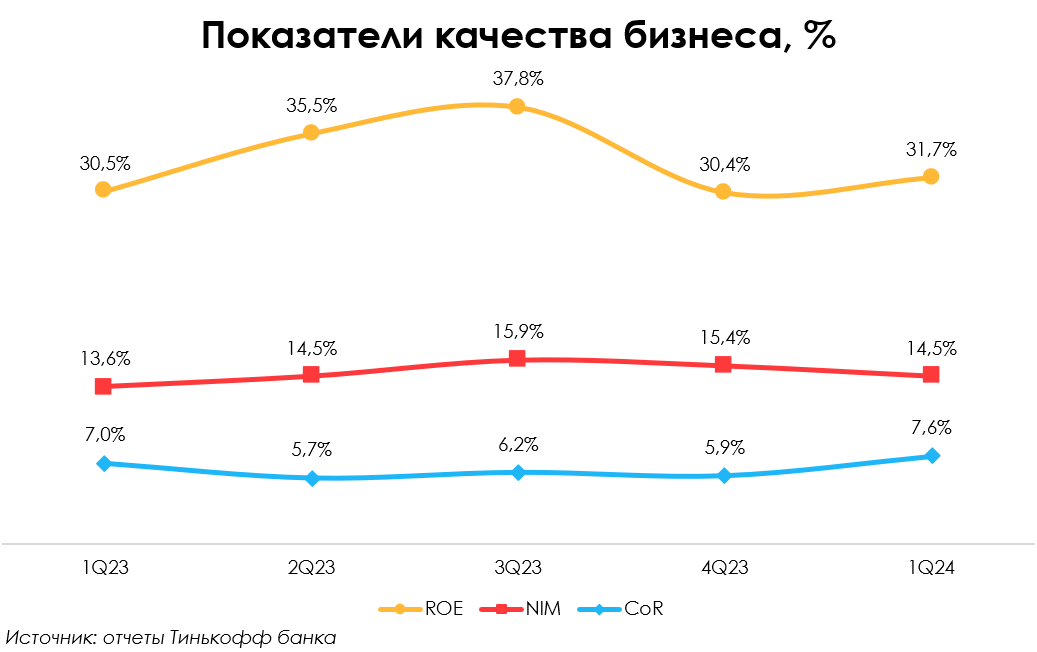
- Чистая процентная маржа (NIM) снизилась до 14.5% с 15.4% в 4 кв. 2023 г., но осталась выше среднеотраслевой. Снижение обусловлено активным привлечением новых клиентов через повышение ставок по депозитам (в текущих условиях ценовая конкуренция играет большую роль). При этом средняя ставка кредитного портфеля растет медленнее, из-за чего оказывается давление на NIM;
- Чистый процентный доход вырос до 73.2 млрд руб. (+7% кв/кв), а кредитный портфель за квартал увеличился на 12% (для сравнения: кредитный портфель всего банковского сектора в 1 кв. 2024 г. вырос на 3.4% кв/кв). Банк продолжает расти быстрыми темпами;
- Портфель депозитов вырос на 30% кв/кв – это подтверждает тезис привлечения новых клиентов через этот канал, учитывая, что у банка хватает ликвидности под рост кредитного портфеля. С одной стороны, это создает давление на NIM (депозиты еще не выданы в виде кредитов). С другой стороны, банк создает базу под будущий агрессивный рост кредитного портфеля, а новые клиенты потенциально смогут монетизироваться через продукты банка;
- Прочие показатели: чистая прибыль выросла до 22.3 млрд руб. (+8% кв/кв), рентабельность капитала составила (ROE) 31.7% против 30.4% в 4 кв. 2023 г. (выше среднеотраслевого показателя). Стоимость риска выросла до 7.6% с 5.9% в 4 кв. 2023 г. На это повлиял ряд причин: ужесточение требований к заемщикам ЦБ, сильный рост беззалоговых и автокредитов, сезонность показателя (+0.6 п.п. г/г).
Планы развития в 2024 году
Банк ожидает рост активной клиентской базы на 20% г/г. Из результатов за 1 кв. 2024 г. видно, что Тинькофф активно будет пользоваться каналом высоких ставок по вкладам, при этом не сильно сбавляя затраты на маркетинг (число активных клиентов по итогам квартала выросло на 27% г/г до 29 млн). Вместе с этим ожидается и рост качества операционных расходов в плане конвертации в доходы: показатель CIR (соотношение расходов к доходам) в 2024 г. будет ниже значения в 2023 г.
По прогнозам менеджмента, чистые процентные доходы вырастут на 40%+ г/г, что выглядит вполне реализуемым сценарием с учетом роста на 55% г/г в 1 кв. 2024 г. В части некредитного бизнеса менеджмент ожидает сильный рост: доля таких доходов вырастит до 50% (по итогам 2023 г. доля некредитного бизнеса в выручке была на уровне 39%).
Продолжение в следующей части
#special #TCSG
Недавно Тинькофф банк отчитался по результатам за 1 кв. 2024 г. и по случаю провел встречу с аналитиками в своем офисе, которую мы посетили. В этом посте поговорим о результатах прошедшего квартала и планах банка на 2024 год, а также о роли ИИ в бизнесе Тинькофф.
Банк продолжает активно расти
- Чистая процентная маржа (NIM) снизилась до 14.5% с 15.4% в 4 кв. 2023 г., но осталась выше среднеотраслевой. Снижение обусловлено активным привлечением новых клиентов через повышение ставок по депозитам (в текущих условиях ценовая конкуренция играет большую роль). При этом средняя ставка кредитного портфеля растет медленнее, из-за чего оказывается давление на NIM;
- Чистый процентный доход вырос до 73.2 млрд руб. (+7% кв/кв), а кредитный портфель за квартал увеличился на 12% (для сравнения: кредитный портфель всего банковского сектора в 1 кв. 2024 г. вырос на 3.4% кв/кв). Банк продолжает расти быстрыми темпами;
- Портфель депозитов вырос на 30% кв/кв – это подтверждает тезис привлечения новых клиентов через этот канал, учитывая, что у банка хватает ликвидности под рост кредитного портфеля. С одной стороны, это создает давление на NIM (депозиты еще не выданы в виде кредитов). С другой стороны, банк создает базу под будущий агрессивный рост кредитного портфеля, а новые клиенты потенциально смогут монетизироваться через продукты банка;
- Прочие показатели: чистая прибыль выросла до 22.3 млрд руб. (+8% кв/кв), рентабельность капитала составила (ROE) 31.7% против 30.4% в 4 кв. 2023 г. (выше среднеотраслевого показателя). Стоимость риска выросла до 7.6% с 5.9% в 4 кв. 2023 г. На это повлиял ряд причин: ужесточение требований к заемщикам ЦБ, сильный рост беззалоговых и автокредитов, сезонность показателя (+0.6 п.п. г/г).
Планы развития в 2024 году
Банк ожидает рост активной клиентской базы на 20% г/г. Из результатов за 1 кв. 2024 г. видно, что Тинькофф активно будет пользоваться каналом высоких ставок по вкладам, при этом не сильно сбавляя затраты на маркетинг (число активных клиентов по итогам квартала выросло на 27% г/г до 29 млн). Вместе с этим ожидается и рост качества операционных расходов в плане конвертации в доходы: показатель CIR (соотношение расходов к доходам) в 2024 г. будет ниже значения в 2023 г.
По прогнозам менеджмента, чистые процентные доходы вырастут на 40%+ г/г, что выглядит вполне реализуемым сценарием с учетом роста на 55% г/г в 1 кв. 2024 г. В части некредитного бизнеса менеджмент ожидает сильный рост: доля таких доходов вырастит до 50% (по итогам 2023 г. доля некредитного бизнеса в выручке была на уровне 39%).
Продолжение в следующей части
👍78🔥13👏6